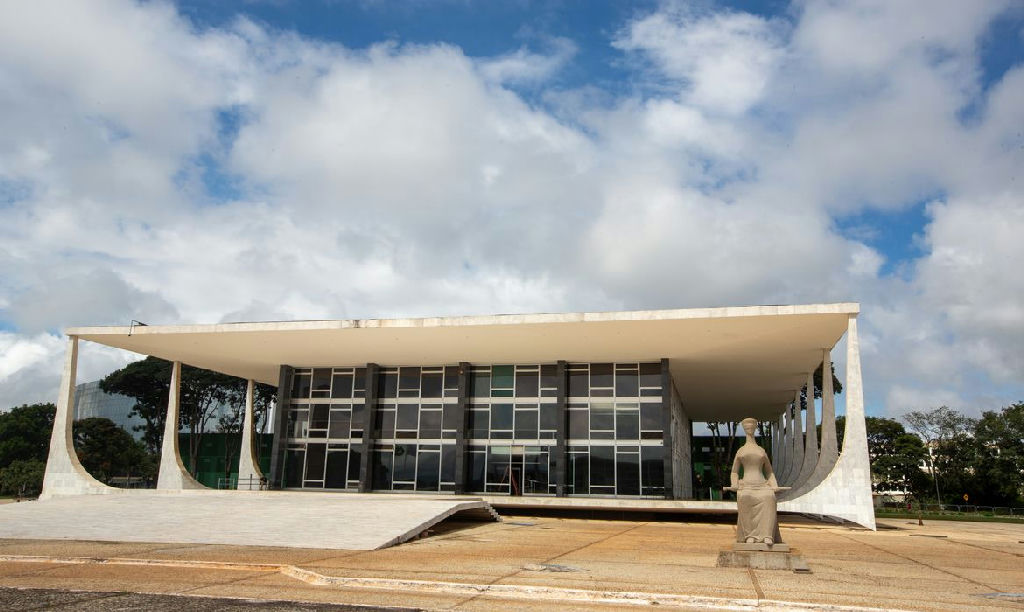
O Supremo Tribunal Federal (STF) concluiu um julgamento fundamental para o cenário tributário brasileiro. Por maioria de votos, a Corte definiu que os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não devem ser incluídos na base de cálculo do PIS e da Cofins. A medida representa uma vitória para o setor produtivo e impõe um impacto estimado de R$ 16 milhões aos cofres da União.
Recomendado para você
A decisão foi tomada durante sessão realizada nesta quarta-feira (7), encerrando uma disputa jurídica que tramitava no tribunal desde 2014. O entendimento fixado pelos ministros deverá ser seguido por todas as instâncias do Judiciário em processos semelhantes que aguardavam uma definição da Suprema Corte.
Entenda a decisão do Supremo sobre os créditos fiscais
O julgamento foi finalizado com um placar de 7 votos a 4. A tese vencedora acompanhou o entendimento de que os créditos presumidos de ICMS não podem ser considerados como receita bruta ou faturamento das empresas. Como o PIS e a Cofins incidem justamente sobre o faturamento, a inclusão desses incentivos fiscais na base de cálculo foi considerada inconstitucional pelo STF.
Os ministros que votaram a favor dos contribuintes argumentaram que o crédito presumido é, na verdade, uma renúncia fiscal concedida pelos estados e pelo Distrito Federal para estimular setores específicos da economia. Portanto, tributar esse benefício em nível federal anularia o propósito do incentivo estadual, ferindo o pacto federativo e a lógica contábil de que o crédito não é um ingresso novo de dinheiro, mas uma redução de despesa tributária.
Recomendado para você
Impacto financeiro e a tese jurídica fixada pela Corte
A União recorreu de uma decisão anterior do Tribunal Regional Federal da 4ª Região (TRF4), sediado em Porto Alegre, que já havia se manifestado de forma favorável às empresas. Com a negativa do recurso pelo Supremo, a tese jurídica oficial fixada foi: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”.
Embora o valor imediato citado no processo seja de R$ 16 milhões, o alcance da decisão é nacional. Para o governo federal, o resultado representa uma perda de arrecadação em um momento de busca por equilíbrio fiscal. Por outro lado, para as empresas, a decisão evita o que juristas chamam de “tributação sobre o nada”, uma vez que o crédito presumido é um valor que a empresa deixa de pagar, e não um valor que ela recebe como lucro.
Como o julgamento afeta as empresas e processos em andamento
A decisão traz maior segurança jurídica para companhias que utilizam incentivos fiscais estaduais para operar. Especialistas apontam que a exclusão desses valores da base de cálculo das contribuições federais permite um alívio no fluxo de caixa, especialmente nos setores industrial e comercial, onde o uso de créditos presumidos é mais frequente para fomentar o desenvolvimento regional.
Com a fixação da tese em sede de repercussão geral, processos que estavam suspensos em instâncias inferiores devem agora seguir o rito de finalização, aplicando obrigatoriamente o entendimento do Supremo. A decisão reforça a jurisprudência que busca delimitar o que de fato constitui faturamento para fins de tributação federal, seguindo a linha de outros julgamentos históricos do tribunal.
Para conferir os detalhes técnicos dos votos e o andamento processual, acesse o portal oficial do Supremo Tribunal Federal.